

¿Tenés USD 50.000 para invertir en Brasil? La primera pregunta no debería ser qué departamento comprar.
Debería ser otra:
¿Qué querés que esos USD 50.000 hagan por vos?
Porque con un capital similar hoy podés entrar en inversiones inmobiliarias completamente diferentes: comprar una propiedad, utilizar ese dinero como anticipo de un inmueble de mayor valor, apostar por una zona en desarrollo, buscar renta turística o priorizar valorización para vender algunos años después.
Y ninguna de esas estrategias es necesariamente mejor que la otra.
La correcta es la que responda a tu objetivo, tu capacidad financiera, el tiempo que estés dispuesto a esperar y la utilidad que pensás darle a esa propiedad.
No es lo mismo buscar exclusivamente resguardar capital que invertir pensando en valorización o rentabilidad. Y tampoco es lo mismo comprar un inmueble como inversión pura que elegir una propiedad que además pensás disfrutar algunas semanas o meses al año.
Esto último parece un detalle, pero cambia muchísimo la elección.
Porque cuando una propiedad también es para uso personal empiezan a entrar en juego variables que quizás no priorizaríamos en una inversión puramente financiera.
Después de trabajar con inversores extranjeros que buscan oportunidades en Brasil, hay algo que veo repetirse muchísimo: muchas personas empiezan buscando una propiedad cuando, en realidad, deberían empezar definiendo una estrategia.
USD 50.000 pueden representar cosas muy diferentes
Pensemos en cuatro inversores que tienen exactamente USD 50.000 disponibles.
El 1° quiere invertir y olvidarse del tema. No quiere asumir cuotas ni comprometer ingresos futuros.
El 2° tiene esos mismos USD 50.000, pero además puede destinar parte de sus ingresos mensuales durante los próximos años.
Ambos pueden tener el mismo objetivo: entrar temprano en un activo o una región con potencial de crecimiento, esperar su valorización y vender cuando el mercado esté más consolidado. O incluso llegar a la entrega, poner la propiedad en renta y utilizar esos ingresos para acompañar el saldo de la financiación mientras el inmueble continúa valorizándose.
El 3° tiene otra prioridad: quiere comprar una propiedad para generar renta pasiva, ya sea mediante alquileres temporarios o anuales.
Y el 4° quiere algo diferente: una propiedad que pueda generar renta, pero que también pueda disfrutar personalmente algunas semanas al año.
Mismo capital. Cuatro estrategias completamente diferentes.
Por eso, cuando alguien me pregunta:
“Ari, tengo USD 50.000. ¿Qué puedo comprar en Brasil?”
mi respuesta normalmente empieza por otra pregunta:
¿Qué querés conseguir con esos USD 50.000?
Perfil 1: quiero invertir, pero no quiero asumir cuotas
Hay inversores que tienen un capital disponible y prefieren hacer una operación al contado, sin comprometer ingresos futuros ni asumir un plan de pagos.
Y esto no significa necesariamente limitarse a buscar propiedades terminadas dentro de ese presupuesto.
El pago al contado puede convertirse en una excelente herramienta de negociación.
En determinados proyectos en pozo es posible negociar directamente con la constructora una reducción importante sobre el valor de lista.
En oportunidades concretas, esa diferencia puede llegar a representar entre un 30% y un 50%, generando una ventaja importante desde el momento de la compra.
Y ahí empieza la segunda parte de la estrategia: esperar.
Esperar que avance la construcción, que madure el proyecto y, cuando corresponde, que se desarrolle también la región.
Es decir, podemos combinar dos variables: un buen precio de entrada + la potencial valorización posterior del activo.
Para un inversor que busca principalmente resguardo de capital y valorización, y que no necesita generar renta desde el primer día, puede ser una estrategia muy interesante.
Pero hay algo importante: el descuento por sí solo no convierte una propiedad en una buena inversión.
La clave está en conseguir un buen precio de entrada en un activo que tenga argumentos reales para valorizarse.
Porque un inmueble barato que nadie va a querer comprar dentro de cinco años sigue siendo una mala inversión.
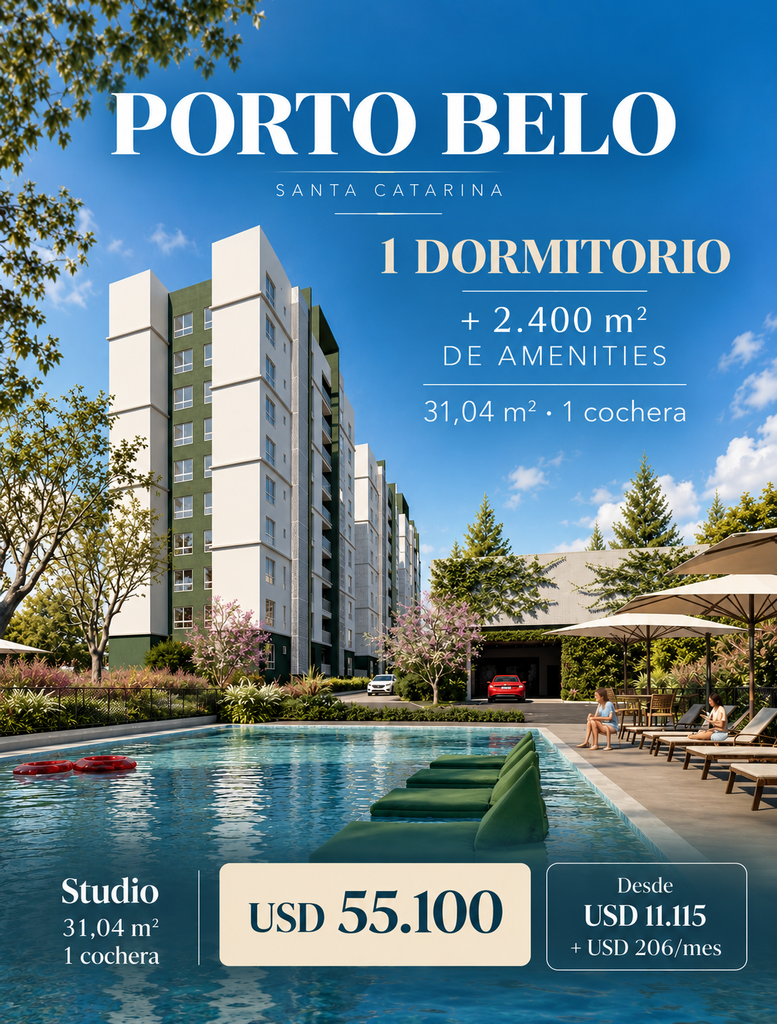
Perfil 2: quiero usar mis USD 50.000 para acceder a un activo mayor
Este es un perfil completamente diferente.
En Brasil existe una modalidad muy utilizada en desarrollos en construcción: la financiación directa con la constructora.
En determinados proyectos, una parte del valor se paga al ingresar y el saldo se distribuye durante la obra y, dependiendo de las condiciones comerciales, incluso después de la entrega.
Esto permite que los USD 50.000 no necesariamente representen el valor total de la propiedad.
Pueden convertirse en el capital inicial para ingresar en un activo considerablemente mayor.
Ahí aparece un concepto que para mí es fundamental: el apalancamiento.
Si un inversor tiene capacidad para acompañar un plan de pagos, puede utilizar una parte de su capital hoy y acceder a una propiedad de mayor valor mientras acompaña la potencial valorización del activo completo.
En lugar de preguntarnos solamente:
“¿Qué puedo comprar con USD 50.000?”
podemos preguntarnos:
“¿A qué inversión puedo acceder utilizando esos USD 50.000 como capital inicial?”
Pero hay una condición que para mí es fundamental: la cuota tiene que ser cómoda.
Una inversión tiene que adaptarse a tu economía, no tu economía a la inversión.
No tiene sentido entrar en un proyecto súper ambicioso si después el flujo financiero se transforma en un problema.
Por eso, cuando trabajo este tipo de estrategia, no miro solamente el valor del anticipo. Analizo también las cuotas, los refuerzos, el plazo, las condiciones de actualización y el saldo futuro.
Incluso podemos pensar desde el inicio qué va a suceder cuando llegue la entrega.
Dependiendo del proyecto y del plan financiero, el inversor puede decidir vender antes o después de recibir la propiedad, cancelar el saldo o comenzar a generar renta y utilizar parte de esos ingresos para acompañar la financiación.
La estrategia de salida también forma parte de la decisión de entrada.
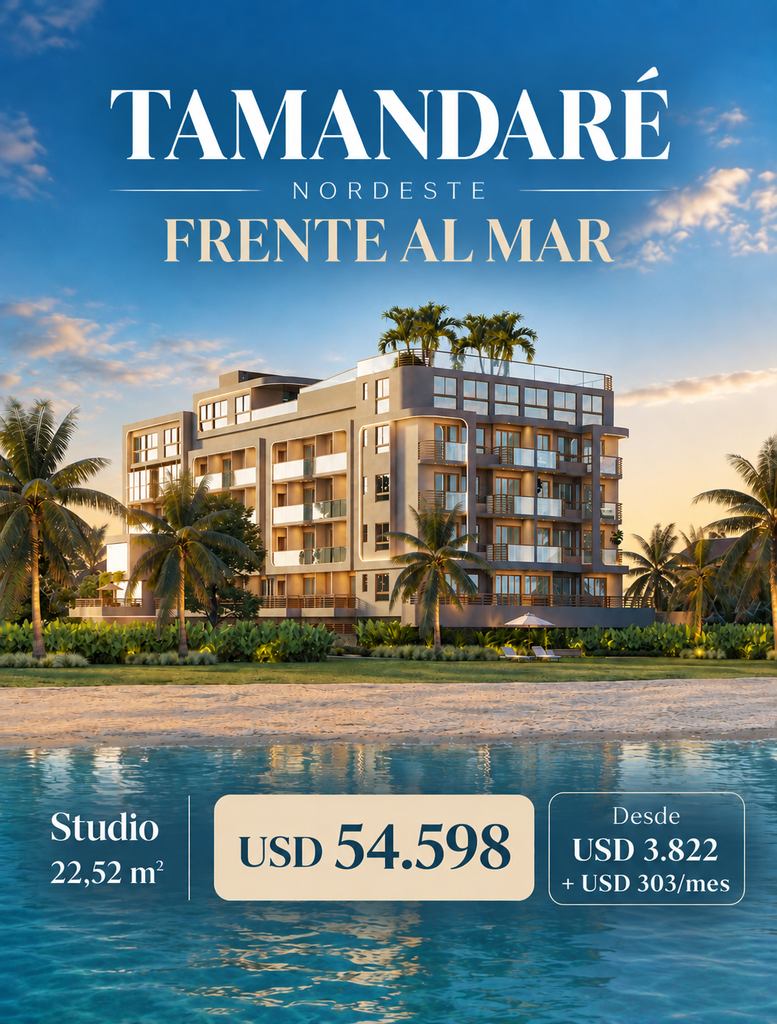
Perfil 3: quiero generar renta
Acá cambia completamente el análisis.
Porque cuando el objetivo principal es generar renta, no alcanza con que la propiedad sea una buena propiedad: tiene que ser un buen producto de alquiler.
Y no necesariamente son la misma cosa.
Lo primero que tenemos que definir es qué tipo de renta buscamos.
Un alquiler anual prioriza determinadas características: demanda residencial sostenida, servicios cercanos, movilidad, distribución y una relación lógica entre el valor de compra y el alquiler mensual que puede generar.
El alquiler temporario tiene otra dinámica.
Ahí tenemos que pensar como piensa el futuro huésped: cercanía al mar o a los principales atractivos, restaurantes, facilidad de acceso, amenities, servicios y, sobre todo, qué tipo de propiedad tiene demanda real en ese destino.
También importa muchísimo la tipología.
Un departamento grande puede ser maravilloso para una familia que quiere vivir todo el año y, sin embargo, no ser el producto más eficiente para un inversor que busca optimizar ocupación y rentabilidad.
Un studio o una unidad compacta, en cambio, puede no ser lo que nosotros elegiríamos para vivir, pero tener muchísimo sentido dentro de una estrategia de renta.
En este perfil hay una regla que para mí es fundamental:
no compramos pensando en dónde viviríamos nosotros. Compramos pensando en quién nos va a alquilar.
Y esa diferencia cambia completamente la selección del inmueble.
También cambia la forma de analizar los números.
No alcanza con escuchar que determinado proyecto “puede dar buena renta”. Hay que mirar el valor de adquisición, gastos, administración, estacionalidad cuando corresponda, ocupación potencial y características de la demanda.
Porque facturación no es lo mismo que rentabilidad.

Perfil 4: quiero generar renta, pero también quiero disfrutar la propiedad
Este perfil aparece muchísimo entre extranjeros que compran en Brasil.
Y tiene todo el sentido.
Quieren construir patrimonio y generar ingresos, pero también quieren poder decir:
“En enero me voy 20 días a Brasil y uso mi departamento.”
En ese caso estamos frente a una inversión híbrida.
Y acá la elección cambia otra vez.
Porque ya no estamos buscando únicamente el inmueble que arroje el mejor número en una planilla.
También estamos buscando un lugar donde nosotros queramos estar.
Quizás para una inversión puramente destinada a renta elegiríamos un studio de determinada ubicación, mientras que para uso personal priorizaríamos dos dormitorios, una playa diferente, determinados amenities, una vista o simplemente una zona que nos gusta mucho más.
Ninguna elección es incorrecta.
Lo importante es saber qué estamos priorizando antes de comprar.
También hay que contemplar algo muy concreto: si elegimos utilizar personalmente la propiedad durante las semanas de mayor demanda, esas son justamente las semanas que normalmente tienen mayor potencial de renta.
Eso tampoco convierte la inversión en mala.
Simplemente significa que la rentabilidad financiera no es el único retorno que estamos buscando.
Hay también un retorno en calidad de vida.
Y para mí esto es particularmente importante cuando hablamos de extranjeros que invierten en Brasil, porque muchas veces la propiedad forma parte de un proyecto más amplio: invertir, generar patrimonio y, al mismo tiempo, tener un lugar propio para disfrutar.
El error sería comprar con ese objetivo y después evaluar la propiedad con los mismos parámetros que una inversión adquirida exclusivamente para generar renta.
Entonces, ¿qué haría yo con USD 50.000?
No podría responderlo seriamente sin saber quién está del otro lado.
Y esa, en realidad, es una parte fundamental de mi trabajo.
Antes de recomendar una inversión necesito entender:
- cuánto capital querés destinar inicialmente;
- si querés invertirlo todo o preferís conservar liquidez;
- si podés o querés asumir cuotas;
- cuál es tu horizonte de inversión;
- si buscás resguardo de capital, valorización, renta o una combinación;
- si querés una propiedad terminada o podés esperar una obra;
- y si pensás utilizar personalmente el inmueble.
Recién después buscamos el producto. No al revés.
Una inversión inmobiliaria no empieza por el inmueble
En redes sociales vemos propiedades todo el tiempo.
Vista al mar. Piscina. Playa. Precio. Cuotas.
Pero una buena inversión inmobiliaria no se define solamente por lo lindo que es un proyecto.
Se define por la relación entre precio de entrada, ubicación, momento del mercado, demanda, desarrollador, condiciones de pago, potencial de valorización, renta esperada y estrategia de salida.
Por eso mi trabajo con inversores extranjeros no empieza enviando veinte propiedades por WhatsApp.
Empieza entendiendo qué quieren conseguir.
Después analizamos qué tipo de activo, qué región y qué estructura financiera tienen más sentido para ese objetivo.
Porque la pregunta no es solamente:
¿Qué puedo comprar con USD 50.000 en Brasil?
La pregunta que realmente importa es:
¿Cuál es la mejor forma de poner esos USD 50.000 a trabajar para el objetivo que quiero alcanzar?
¡Contactame y lo vemos juntos!
Ariana Amores
Especialista en inversiones inmobiliarias para extranjeros en Brasil
📲 WhatsApp: +55 48 98840-2544
📄 CRECI- SC 11340J
📍 Florianópolis – Santa Catarina
🌎 Atención personalizada en español, portugués e inglés.
INFORMACIÓN IMPORTANTE
📍Las propiedades en Brasil se comercializan y se cierran siempre en reales (R$). Los valores expresados en USD son únicamente de referencia y pueden variar según la cotización vigente al momento de la operación.
📍Las condiciones comerciales, disponibilidad, valores y planes de financiación pueden sufrir modificaciones. La operación se realizará de acuerdo con las condiciones vigentes y la documentación contractual correspondiente.